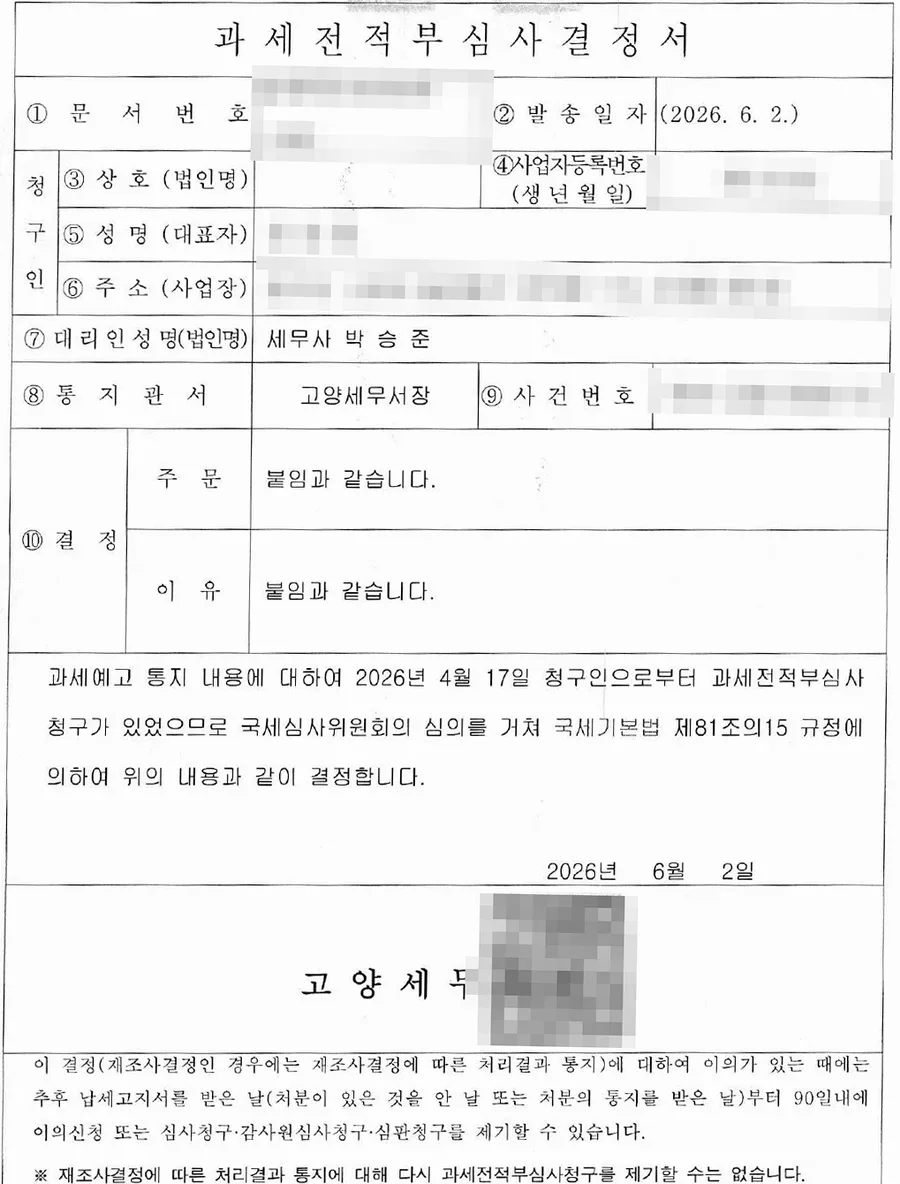
과세전적부심사 채택 · 결정 2026. 6. 2.
시어머니가 며느리 계좌로 보낸 전세 자금, 며느리에게 매기려던 증여세 69,311,580원 통지가 취소된 사례
자금출처조사 뒤 세무서가 몇 년 전 전세보증금 일부를 며느리가 증여받은 돈으로 보고 증여세 69,311,580원을 매기겠다고 통지했습니다. 박승준 대표세무사가 과세전적부심사를 청구했고, 고양세무서 국세심사위원회가 청구를 받아들였습니다.
통지 내용
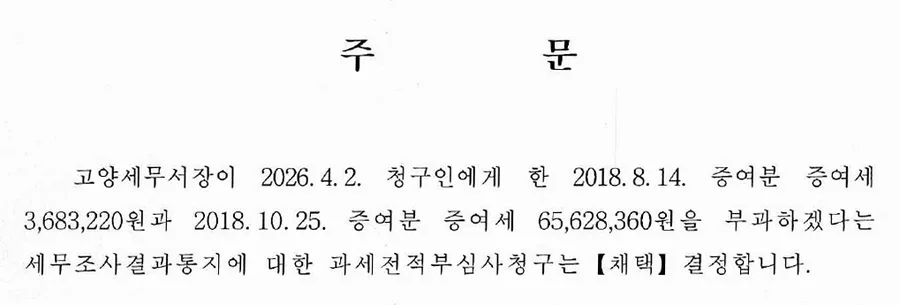
세무서는 자금출처조사에서 전셋집 보증금 가운데 상당 부분이 시어머니 계좌에서 며느리 계좌로 들어온 돈이라는 점을 확인하고, 두 차례 입금분에 대해 증여세 3,683,220원과 65,628,360원, 모두 69,311,580원을 부과하겠다는 세무조사 결과를 통지했습니다.
돈이 들어온 때는 몇 년 전이었고, 그 사이 가족 관계와 재산 상황이 크게 바뀐 상태였습니다.
한 일
통지서를 받은 지 열흘 만에 과세전적부심사를 청구했습니다. 과세전적부심사는 통지를 받은 날부터 30일 안에 해야 해서, 자료 정리보다 기한부터 잡았습니다.
그 전 여러 해 동안 오간 금융거래를 연도별로 다시 묶고, 가족의 채무를 갚는 데 쓰인 돈과 시어머니가 보낸 돈의 시기와 금액을 나란히 놓아 돈이 오간 경위를 시간 순서로 소명했습니다.
결과
국세심사위원회는 그 돈이 증여라는 점은 인정하면서도, 며느리 계좌로 들어왔다는 사실만으로 며느리를 증여받은 사람으로 특정하기는 어렵다고 판단했습니다. 그래서 며느리를 수증자로 한 세무조사결과 통지는 타당하지 않다며 청구를 채택했습니다.
이 사례에서 볼 점
증여세에서는 얼마를 받았는지뿐 아니라 누가 받았는지도 다툼이 됩니다. 계좌 명의만으로 정해지지 않는 경우가 있습니다.
세무조사 결과 통지나 과세예고 통지를 받았다면 고지서가 나오기 전에 다툴 수 있는 기간이 30일입니다. 통지서를 받은 날짜부터 확인해 주세요.