안녕하세요. 박승준세무사입니다.
누군가 내 가족이 세상을 떠나는 것은 살면서 단 한 번도 겪고 싶지 않은 아주아주 힘든 일인데요,
그런 일이 발생하기 전에, 또는 발생하고 난 후에 슬픔을 잠시 뒤로하고 생각해 보아야 하는 것이 바로 상속세에 관한 것들입니다.
오늘은 앞으로 <세무정보>에 상속세 관련 내용을 업로드하기에 앞서 상속세는 어떤 세금인지에 대하여 포스팅하도록 하겠습니다.
1. 상속세란?
상속세는 상속이 개시되는 경우 유산을 물려받은 상속인에게 부과하는 세금입니다.
세법에서 상속이란 자연인의 사망으로 인하여 그의 유산이 민법에 따른 상속, 특별연고자의 상속재산분여, 유증, 사인증여, 유언대용신탁, 수익자연속신탁의 형태로 무상이전되는 경우를 말합니다.
쉽게 말해서 상속세는 사람이 사망함에 따라서 그 유산이 무상으로 이전되는 경우 부과되는 세금이라고 생각하시면 됩니다.
또한 우리나라의 상속세는 사망한 사람이 남긴 유산 총액을 과세대상으로 세액을 계산하는 이른바 '유산세 과세 방식'을 채택하고 있습니다.
사망한 사람이 거주자인 경우에는 국내/외 모든 재산에 대하여, 비거주자인 경우에는 국내에 있는 재산을 과세대상으로 하여 과세됩니다.
상속을 원인으로 재산을 물려받는 사람을 '상속인'이라고 하는데요, 상속인과 더불어 유언이나 증여계약 후 증여자의 사망으로 재산을 취득하는 '수유자'가 상속세의 납세의무자가 됩니다.
2. 상속세 계산 구조
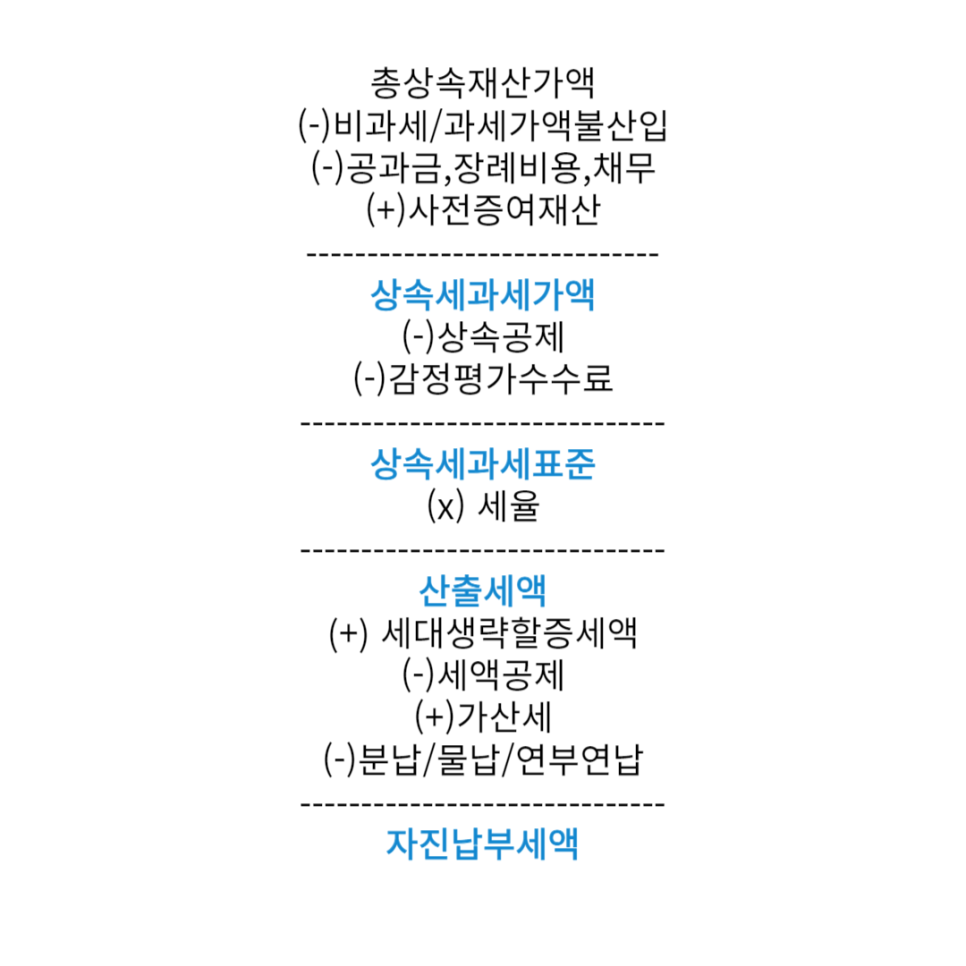
상속세의 계산 구조는 위와 같은데요, 각각의 내용을 간단히 설명해 드리겠습니다.
총상속재산가액
상속재산가액에 상속으로 간주하는 간주상속재산, 상속으로 추정하는 추정 상속재산이 있습니다.
2. 비과세 / 과세가액불산입
상속세에서 비과세되는 항목과 제도상 과세가액에 포함하지 않는 재산입니다.
3. 공과금/장례비/채무
상속개시일 현재 사망한 사람이 납부할 의무가 있는 공과금 / 장례비용 / 사망한 사람이 지고 있던 채무들을 의미합니다.
4. 사전증여재산
상속에 대비하여 누진세율의 적용을 회피하기 위하여 미리 증여한 내용이 있는 경우 가산합니다.
5. 상속 공제
일정 요건에 해당하는 경우 여러 공제 제도를 두고 있습니다. (ex)배우자공제 등)
6. 감정평가수수료 공제
상속재산을 평가하기 위해 소요된 감정평가수수료를 공제해 줍니다.
7. 세율
5단계 누진세율로써 10%~50%의 세율을 적용합니다.
8. 세대생략할증세액
세대를 건너뛰어 상속하는 경우 원래의 세액에 할증하여 부과합니다.
9. 세액공제
요건에 해당하는 경우 산출 세액에서 공제하여 줍니다.
10. 가산세 및 분납 물납 연부연납
세법상의 의무를 이행하지 않는 경우 가산세가 부과되며, 상속세가 부담되는 경우에 따른 물납 등의 제도를 두고 있습니다.
3. 상속세의 신고 납부
상속세는 직접 신고 납부를 진행하여야 하는 종합소득세와 법인세와는 달리, 정부가 직접 세금을 부과하는 정부 부과 국세입니다.
다만, 과세관청의 과세 편의를 위해 신고를 하여야 하는데요,
신고 기간은 상속개시일이 속하는 달의 마지막 날부터 6개월 내에 신고/납부를 하게 되어있습니다.
납세자가 6개월 내에 신고/납부를 하고 나서 과세관청의 조사와 결정이 이어지는데요,
상속세의 결정 기한은 과세표준 신고기한으로부터 9개월 이내입니다.
예를 들어서 설명하자면, 상속개시일이 1월 1일인 경우 7월 말일 자까지 상속세를 신고/납부하여야 하고, 과세관청은 신고한 내용을 토대로 9개월 이내인 4월 30일까지 결정하여야 합니다.
4. 활용
상속이 갑자기 이루어지는 경우를 제외하고는 상속을 미리 대비하고 준비할 수가 있는데요,
특히 상속세 계산 구조 중 상속 공제의 경우 요건을 충족하여야 하는 경우가 많습니다.
따라서 상속이 개시되고 나서 절세방법을 모색하는 것보다는, 세무 전문가와 함께 상속을 준비하면서 상속이 개시되었을 때 공제를 받을 수 있도록 여러 요건을 잘 갖추어 두는 것이 가장 효과적인 절세방법인 것 같습니다.
5. 마치며
오늘은 상속세에 관련된 일반적인 내용들을 포스팅해 봤는데요.
추가적으로 궁금한 사항이 있으신 분들께서는 댓글로 남겨주세요.
감사합니다.